Desde septiembre empieza a operar nuevo sistema de pagos inmediatos
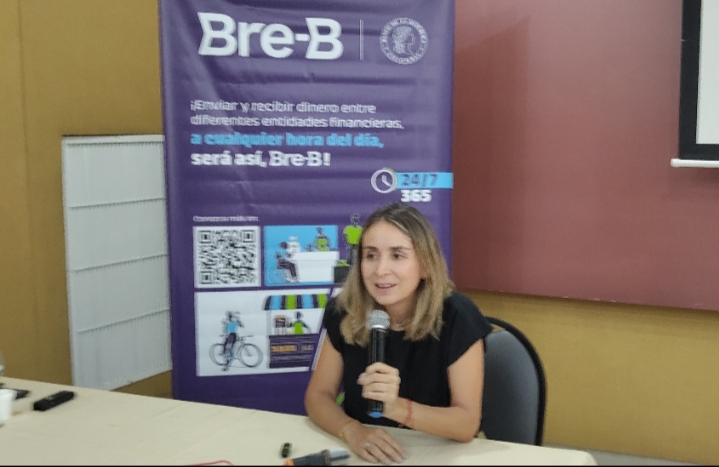
El Banco de la República con apoyo de Fenalco Atlántico viene socializando el nuevo sistema de pagos inmediatos denominado Bre-B, que empezará a operar en el segundo semestre del 2025, concretamente en septiembre, después de dos años de trabajo entre el Emisor la banca comercial en Colombia.
La socialización del nuevo sistema fue hecho por Ana María Prieto, directora del Departamento de Sistemas de Pagos del Banco de la República, quien hizo la socialización ante comerciantes afiliados a Fenalco Atlántico, que dirige Yilda Castro, y que tuvo lugar en la sede norte de Combarranquilla.
Bre-B es el sello que identificará la interoperabilidad de las órdenes de pagos y/o transferencias de fondos inmediatas. Todo a través de esta herramienta es en tiempo real y se hará de manera sencilla, buscando la inclusión social y la bancarización de las personas con el fin de que los pagos no sean, a partir de este año, solo ene efectivo, sino a través de lo digital.
Prieto explica que Bre-B es un medio de pago que impulsa el Banco de la República junto con toda la industria financiera y de pagos que opera en Colombia. «Es un puente que conecta a todas las entidades financieras, cooperativas y microfinancieras del país para que todos los colombianos podamos enviar pagos desde cualquier cuenta y en tiempo real llegaran los dineros a la cuenta receptora», destaca.
De acuerdo con Prieto todo entre entidades financieras, a través de Bre-B será muy sencillo llevar a cabo las transacciones que se quieren realizar en cualquier día de la semana y a cualquiera hora para generar bienestar a los colombianos.
Bre-B recoge la experiencia que ha venido dejando Nequi y Daviplata, y lo mejor es que la mejora ya que se puede hacer todo tipo de transacciones a través de estos monederos, pero desde septiembre en cualquier cuenta donde los colombianos tengan su dinero.
El Banco de la República a través de Bre-B ha establecido un monto máximo de $11 millones en cuanto por una transferencia, sin embargo cualquiera de las entidades financieras que apoyan el sistema de pagos podrá definir límites inferiores a las transacciones o al número de operaciones que pueda llevar a cabo un usuario, por consideraciones de seguridad.
Prieto sostiene que «es decisión de cada una de las entidades financieras, dentro de sus políticas de seguridad, poner un límite al monto de transferencia y en cuanto al número de operaciones diarias. Vamos a poder hacer las transacciones a partir de la llave o escaneando el código QR».
La llave es un identificador que puede elegir cada uno de los colombianos desde la entidad financiera donde tiene su cuenta, un monedero o un depósito. El Banco de la República ha dispuesto cuatro opciones de llave para las personas y una adicional para el comercio. Aquí se tiene la cédula de ciudadanía, el correo electrónico, el número celular o una combinación de letras y números.
El cliente es el que elige cuál de esa o esas llaves quiere asociarla a su cuenta bancaria y si tiene más de una cuenta de ahorro o cuenta corriente puede inscribir más de una llave. Bre-B vive dentro de las aplicaciones financieras, no es una aplicación nueva, no es una nueva entidad financiera y no es un servicio nuevo que va a disponer el Banco de la República entre la ciudadanía, sino que es un sistema que vive dentro de las App o aplicaciones o canales de los bancos.
Los clientes de las entidades financieras al momento de usar Bre-B se debe autenticar con su clave y el código de usuario en su banco y a partir de julio del 2025 va a encontrar ese sistema de pago. Y desde esa zona va a poder registrar la llave que haya elegido y hacer las transacciones y pagos que quiera realizar de manera digital, solo en moneda nacional y solo aplica en Colombia.
Si una persona hace un pago a otra, es necesario que el receptor de ese dinero tiene que tener una llave porque esa es la va a digitar de manera manual en su aplicación. Hoy los colombianos digitan un número celular cuando van a realizar un pago o enviar un dinero. Pero ahora lo va a seguir haciendo, digitando la llave de esa persona que va a recepcionar el envío.
Prieto revela que la totalidad de las entidades financieras participan en Bre-B, sumándose por intermedio de los sistemas de pagos que hoy están en operación. En total son cinco sistemas operando que se están uniendo a estos puentes de Bre-B. Ellos son: Transfiya, Entrecuentas, Credibanco, Visionamos y una nueva cámara que va a disponer el Banco de la República.
«A partir de este año, desde el mes de septiembre, los colombianos vamos a enviar plata únicamente a través de Bre-B. Vamos a abreviar las transacciones. El costo lo define la entidad financiera. El Banco de la República está haciendo un esfuerzo para que las tarifas de esos puentes sean muy eficientes. La tarifa final al cliente la decide cada uno de los bancos que ofrecen el servicio», explica.
La directora del Departamento de Sistemas de Pagos del Banco de la República afirma que para que no haya ningún problema en las transacciones «venimos trabajando con todas las entidades financieras y son dos años que viene en construcción este proyecto para fortalecer esa resiliencia del sistema y así podamos ofrecer el servicio las 24 horas del día y en los7 días de la semana».
La implementación de Bre-B busca sacar de circulación todo el dinero en efectivo, toda vez que 8 de las 10 transacciones diarias que se realizan en el país son en efectivo, lo cual confirma que hay una sobredependencia del dinero circulante y ello resta competitividad como país, siendo la meta el tener más transacciones digitales que generen bienestar a todos.
En este momento se dan 40 millones de transacciones al mes, lo cual se hace a través de Transfiya y Entrecuentas, sistemas que ahora hacen parte de Bre-B y todo apunta a que desde su implementación, en septiembre, se pueda superar ese monto. Igual se espera con este nuevo sistema de pagos saber cuál es el monto de las transacciones a través de Bre-B.
Colombia ha logrado conocer de experiencias en la región de América Latina, caso de Brasil con su sistema de pagos implementado por el banco central de dicho país: Pix, a través del cual hay transacciones diarias por 250 millones y Colombia hace 40 millones de transacciones al mes. Igual está la experiencia de México. Los países se están moviendo hacia la senda del pago digital.